
E-Rechnung: Fristen, Vorteile und Umsetzung für Unternehmen
Die Digitalisierung von Geschäftsprozessen schreitet voran: Seit dem 1. Januar 2025 müssen Unternehmen in Deutschland elektronische Rechnungen (E-Rechnungen) empfangen können. Ab dem 1. Januar 2027 wird auch der Versand für Unternehmen mit einem Vorjahresgesamtumsatz von mehr als 800.000 Euro verpflichtend. Ab dem 1. Januar 2028 gilt die E-Rechnungspflicht grundsätzlich für alle Unternehmen, soweit keine gesetzliche Ausnahme greift.
Spätestens zu diesem Zeitpunkt müssen sich auch kleine und mittlere Unternehmen (KMU) mit der elektronischen Rechnung auseinandersetzen und ihre Buchhaltung auf die neuen Anforderungen vorbereiten.
Was genau ist eine E-Rechnung? Welche Fristen gelten? Und worauf müssen Unternehmen bei der Umstellung achten? Dieser Beitrag erklärt die wichtigsten Regelungen und zeigt auf, was Sie jetzt wissen sollten.
Was ist eine E-Rechnung?
Eine E-Rechnung ist eine elektronische Rechnung, deren Informationen in einem maschinenlesbaren Datenformat übermittelt werden. Dadurch können Rechnungsinformationen automatisch ausgelesen und von Buchhaltungs- und ERP-Systemen weiterverarbeitet werden.
Dabei ist hervorzuheben, dass eine E-Rechnung weitaus mehr als eine einfache PDF-Datei ist. Sie muss ein strukturiertes elektronisches Datenformat nutzen, das den Anforderungen der europäischen Norm EN 16931 entspricht. Alternativ kann zwischen Rechnungsaussteller und Rechnungsempfänger ein vereinbartes alternatives Rechnungsformat verwendet werden, sofern es den gesetzlichen Anforderungen entspricht.
Die Einführung der E-Rechnung schafft die Grundlage für einen durchgängigen digitalen Rechnungsprozess – von der Rechnungserstellung über den Rechnungseingang bis hin zur Weiterverarbeitung und Prüfung.
Gut zu wissen: Eine einfache PDF-Rechnung gilt seit dem 1. Januar 2025 nicht mehr als E-Rechnung im umsatzsteuerlichen Sinne. Sie zählt zu den sogenannten sonstigen Rechnungen.
Ab wann ist die E-Rechnung Pflicht?
Die E-Rechnungspflicht in Deutschland wird schrittweise eingeführt. Bei der Einführung wird zwischen der Pflicht zum Empfangen und der Pflicht zur Ausstellung elektronischer Rechnungen unterschieden.
Die wichtigsten Fristen im Überblick:
| Zeitraum | Gesetzliche Regelung |
| Seit 01.01.2025 | Alle inländischen Unternehmen müssen E-Rechnungen für betroffene B2B-Umsätze empfangen können. |
| Bis 31.12.2026 | Papier weiterhin zulässig, andere elektronische Formate (z.B. PDF) mit Zustimmung des Empfängers. |
| Ab 01.01.2027 | Unternehmen mit einem Gesamtumsatz von mehr als 800.000 Euro im vorangegangenen Kalenderjahr müssen betroffene B2B-Umsätze als E-Rechnung ausstellen. |
| Bis 31.12.2027 | Unternehmen mit einem Gesamtumsatz von höchstens 800.000 Euro im Vorjahr dürfen die Übergangsregelung nutzen. |
| Ab 01.01.2028 | Die E-Rechnung wird für alle inländischen Unternehmen bei B2B-Umsätzen grundsätzlich verpflichtend. |
Für das Jahr 2027 ist der Gesamtumsatz des Rechnungsstellers aus dem Kalenderjahr 2026 entscheidend. Unternehmen mit einem Umsatz von höchstens 800.000 Euro dürfen bis zum 31. Dezember 2027 weiterhin Papierrechnungen oder (mit Zustimmung des Empfängers) andere elektronische Rechnungsformate verwenden, die nicht der Norm entsprechen.
Wichtig: Die Pflicht, E-Rechnungen zu empfangen, gilt bereits seit dem 1. Januar 2025 unabhängig von der Unternehmensgröße oder der Branche.
Welche Unternehmen sind von der E-Rechnung betroffen?
Grundsätzlich betrifft die E-Rechnungspflicht alle in Deutschland ansässigen Unternehmen, die Rechnungen für bestimmte steuerbare Umsätze zwischen Unternehmen im Inland (B2B) ausstellen und empfangen.
Die Unternehmensgröße spielt hierbei keine Rolle: Sowohl große Unternehmen und Konzerne als auch kleine und mittlere Unternehmen (KMU) sind betroffen.
Für die Ausstellung von E-Rechnungen gelten die in der Übersicht genannten Übergangsfristen. Eine Ausnahme betrifft Kleinunternehmer im Sinne des § 19 UStG: Sie sind von der Pflicht zur Ausstellung von E-Rechnungen für ihre Leistungen ausgenommen. Für sie gilt nur die Pflicht, E-Rechnungen zu empfangen.
Wichtig: Rechnungen an private Endverbraucher (B2C) und Leistungen, die ins Ausland verkauft werden, fallen nicht unter die beschriebenen Regelungen.
Welche Formate gelten als E-Rechnung?
Damit eine E-Rechnung anerkannt wird, muss sie ein strukturiertes elektronisches Format verwenden, das den Anforderungen der europäischen Norm EN 16931 entspricht, oder die gesetzlichen Voraussetzungen für ein alternatives anerkanntes Rechnungsformat erfüllen. In Deutschland sind vor allem die Formate ZUGFeRD und XRechnung verbreitet.
Was ist der Unterschied zwischen ZUGFeRD und XRechnung?
In Deutschland sind vor allem zwei Formate verbreitet:
- ZUGFeRD: Ein hybrides Rechnungsformat, das einen strukturierten XML-Datensatz mit einer lesbaren PDF-Darstellung kombiniert.
- XRechnung: Ein rein strukturiertes, XML-basiertes Rechnungsformat, das vor allem im Austausch mit öffentlichen Auftraggebern, wie beispielsweise Behörden, genutzt wird.
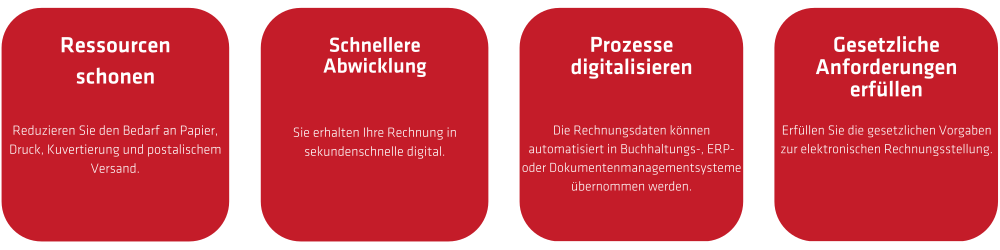
Welche Vorteile bringt die E-Rechnung?
Wie erhalten Kundinnen und Kunden von e.optimum ihre Rechnung?
Wir bei e.optimum werden unsere Rechnungen ab dem 1. Januar 2027 im ZUGFeRD-Format bereitstellen. Die PDF-Darstellung ermöglicht in diesem Format die lesbare Ansicht, während der eingebettete XML-Datensatz die strukturierten Rechnungsinformationen enthält.
Somit ist gewährleistet, dass die Kundinnen und Kunden ein lesbares Dokument erhalten und die verwendeten Buchhaltungs- und ERP-Systeme die Rechnung auslesen und weiterverarbeiten können.
Unternehmen sollten sich vorab informieren, ob ihre Buchhaltungs- und ERP-Systeme das ZUGFeRD-Format unterstützen und den XML-Datensatz auslesen können.
FAQ
Ist eine PDF-Rechnung eine E-Rechnung?
Nein. Seit dem 1. Januar 2025 gilt eine PDF-Rechnung nicht mehr als E-Rechnung im umsatzsteuerlichen Sinne. Eine gesetzeskonforme E-Rechnung muss strukturierte, maschinenlesbare Daten enthalten und die technischen Voraussetzungen erfüllen. Eine Rechnung im ZUGFeRD-Format kann durch ihr hybrides Format sowohl lesbar für den Empfänger sein als auch die erforderlichen strukturierten Daten im Hintergrund abbilden.
Wo finde ich meine Rechnung online?
Sie finden Ihre E-Rechnung auch online ganz einfach und bequem in Ihrem Kundenportal unter mein.eoptimum.de
Wie kann ich eine E-Rechnung empfangen?
Für den Empfang einer E-Rechnung reicht in der Regel ein E-Mail-Postfach aus. Wichtig hierbei ist, dass die Rechnung anschließend unverändert gespeichert und der strukturierte Datensatz für die weitere Verarbeitung und Aufbewahrung erhalten bleibt.
Wie müssen E-Rechnungen aufbewahrt werden?
Unternehmen müssen den strukturierten Datensatz einer E-Rechnung in seiner ursprünglichen Form unverändert aufbewahren. Eine zusätzliche Speicherung der PDF-Darstellung ersetzt den XML-Datensatz nicht. Für Rechnungen gilt eine gesetzliche Aufbewahrungsfrist von acht Jahren.
Müssen auch kleine Unternehmen E-Rechnungen empfangen?
Ja. Seit dem 1. Januar 2025 müssen grundsätzlich alle Unternehmen innerhalb Deutschlands E-Rechnungen empfangen können. Das gilt unabhängig von der Unternehmensgröße, dem Umsatz und der Branche. Auch kleine Unternehmen sind von dieser Pflicht betroffen.
Ab wann müssen Unternehmen E-Rechnungen versenden?
Ab dem 1. Januar 2027 müssen Unternehmen mit einem Umsatz von mehr als 800.000 Euro im vorherigen Kalenderjahr E-Rechnungen für inländische B2B-Umsätze ausstellen. Für Unternehmen mit einem Gesamtumsatz von höchstens 800.000 Euro gilt eine Übergangsregelung bis zum 31. Dezember 2027. Ab dem 1. Januar 2028 gilt die Pflicht, E-Rechnungen zu versenden grundsätzlich auch für diese Unternehmen, soweit keine gesetzliche Ausnahme greift.


